Zdolność kredytowa: na jaki kredyt hipoteczny można liczyć
Zanim zacznie się szukać mieszkania, dobrze wiedzieć, na jaki kredyt można liczyć. Liczę zdolność w kilku bankach i pokazuję, co ją podnosi, a co obniża.
Co to jest zdolność kredytowa?
To najwyższa kwota kredytu, którą bank uzna za możliwą do spłacenia. Bank odejmuje od dochodu koszty utrzymania i obecne raty, a z tego, co zostaje, wylicza najwyższą możliwą ratę. Każdy bank liczy trochę inaczej, więc ta sama osoba może mieć w dwóch bankach różną zdolność.
Z czego bank liczy zdolność
Jaki dochód się liczy
Bank bierze pod uwagę dochód stały i udokumentowany: skąd pochodzi, w jakiej formie i od jak dawna. Nie każdy składnik pensji liczy się w całości. Premie, dodatki i dochód z firmy bank zwykle uśrednia z dłuższego okresu albo pomniejsza o koszty i podatki.
Koszty utrzymania i obciążenia
Od dochodu bank odejmuje koszty utrzymania domu, raty innych kredytów oraz limity na kartach i kontach. Dolicza też zapas na wypadek wzrostu stóp procentowych, dlatego zdolność wychodzi ostrożniej, niż wskazywałaby dzisiejsza rata.
Dochód, zobowiązania, BIK i okres kredytowania
| Czynnik | Jak wpływa na zdolność |
|---|---|
| Umowa o pracę | Dla banku to najprostszy dochód do udokumentowania. Liczy się rodzaj umowy (na czas nieokreślony czy określony), staż u obecnego pracodawcy i to, czy ktoś nie jest jeszcze na okresie próbnym. |
| Działalność gospodarcza (B2B) | Bank zwykle chce określonego stażu firmy i patrzy na dochód z kilku ostatnich okresów, a nie z jednego miesiąca. Wymagania różnią się między bankami. |
| Ryczałt | Przy ryczałcie bank liczy dochód inaczej niż przy zasadach ogólnych, często z przychodu pomniejszonego o podatek, ZUS i koszty. Każdy bank robi to po swojemu, dlatego warto porównać kilka. |
| Karty kredytowe i limity | Bank liczy przyznany limit, a nie tylko to, co jest wykorzystane. Nieużywana karta z wysokim limitem potrafi obniżyć zdolność, dlatego przed wnioskiem warto ją zamknąć albo zmniejszyć limit. |
| Dzieci i osoby na utrzymaniu | Podnoszą koszty utrzymania, które bank odejmuje od dochodu, więc obniżają zdolność. Liczy się, ile osób jest w gospodarstwie domowym. |
| BIK i historia spłat | Bank sprawdza, czy obecne i wcześniejsze raty były płacone na czas. Opóźnienia obniżają ocenę, a w skrajnych przypadkach zamykają drogę do kredytu. Kłopotem bywa też brak jakiejkolwiek historii kredytowej. |
| Okres kredytowania | Im dłuższy okres, tym niższa rata i zwykle wyższa zdolność. Odsetek płaci się jednak wtedy więcej, więc maksymalny okres nie zawsze jest najlepszym wyborem. |
| Wkład własny | Nie podnosi samej zdolności, ale decyduje, za ile można kupić mieszkanie: cena to kredyt plus wkład. Wyższy wkład może też dać lepsze warunki, na przykład niższą marżę. |
Od analizy zdolności do wyboru nieruchomości
Analiza sytuacji finansowej
Zbieram podstawowe informacje o dochodach, formie zatrudnienia, obecnych zobowiązaniach i planowanym zakupie. Na pierwsze spotkanie nie trzeba przynosić dokumentów.
Wstępne wyliczenie w kilku bankach
Sprawdzam, ile można pożyczyć w poszczególnych bankach. Różnice bywają duże, zwłaszcza przy własnej firmie albo kilku źródłach dochodu.
Co zrobić przed wnioskiem, żeby zdolność była wyższa
Podpowiadam, co realnie może pomóc: spłata drobnych zobowiązań, zamknięcie nieużywanych limitów, dobór okresu kredytowania albo wybór banku. Nie obiecuję rzeczy, na które nie mam wpływu.
Wybór nieruchomości w granicach budżetu
Kiedy wiadomo, na jaki kredyt można liczyć, szuka się mieszkania w realnym budżecie i nie traci czasu na oferty, na które bank nie da pieniędzy.
Wniosek, umowa i wypłata kredytu
Składam wnioski w wybranych bankach i jestem z klientem do końca, aż do wypłaty kredytu. Umowę klient podpisuje w banku, a jeśli jest taka potrzeba lub życzenie klienta, jestem z nim na podpisaniu umowy kredytowej. Także później można się do mnie zgłosić z pytaniami albo problemami związanymi z kredytem. Podpowiadam też, jak go nadpłacać.
Zabezpieczenie na wypadek choroby lub śmierci
Kredyt spłaca się wiele lat. Dlatego z każdym klientem rozmawiam o tym, co się stanie, gdy przyjdzie poważna choroba albo śmierć jednej z osób spłacających kredyt. Omówienie zabezpieczeń to część mojej pracy, żeby kredyt nie stał się ciężarem dla bliskich.
FAQ: zdolność kredytowa
Czy wstępne wyliczenie zdolności zostawia ślad w BIK?↓
Nie. Wstępne wyliczenie na podstawie informacji od klienta to nie jest wniosek kredytowy. Zapytanie w BIK pojawia się dopiero po złożeniu wniosku w banku, a wcześniej ustalam, w których bankach warto go złożyć.
Czy nieużywana karta kredytowa obniża zdolność kredytową?↓
Tak, może. Bank zwykle liczy cały przyznany limit, a nie tylko wykorzystaną kwotę. Nieużywaną kartę lepiej przed wnioskiem zamknąć albo obniżyć jej limit.
Czy przy ryczałcie można dostać kredyt hipoteczny?↓
Tak, ale banki różnie liczą dochód przy ryczałcie i zdolność może się mocno różnić. Dlatego przed wnioskiem porównuję kilka banków.
Czy dzieci obniżają zdolność kredytową?↓
Tak, bo podnoszą koszty utrzymania, które bank odejmuje od dochodu. Każdy bank liczy je trochę inaczej.
Czy dłuższy okres kredytowania zwiększa zdolność?↓
Zwykle tak, bo rata jest niższa. Trzeba jednak pamiętać, że przy dłuższym okresie płaci się więcej odsetek. Pomagam dobrać okres do budżetu i planów.
Ile kosztuje pomoc eksperta kredytowego?↓
Klient nic nie płaci za moją pomoc. Wynagrodzenie dostaję od banku, w którym zostanie wzięty kredyt. Oferta jest taka sama jak przy samodzielnym wniosku w banku.
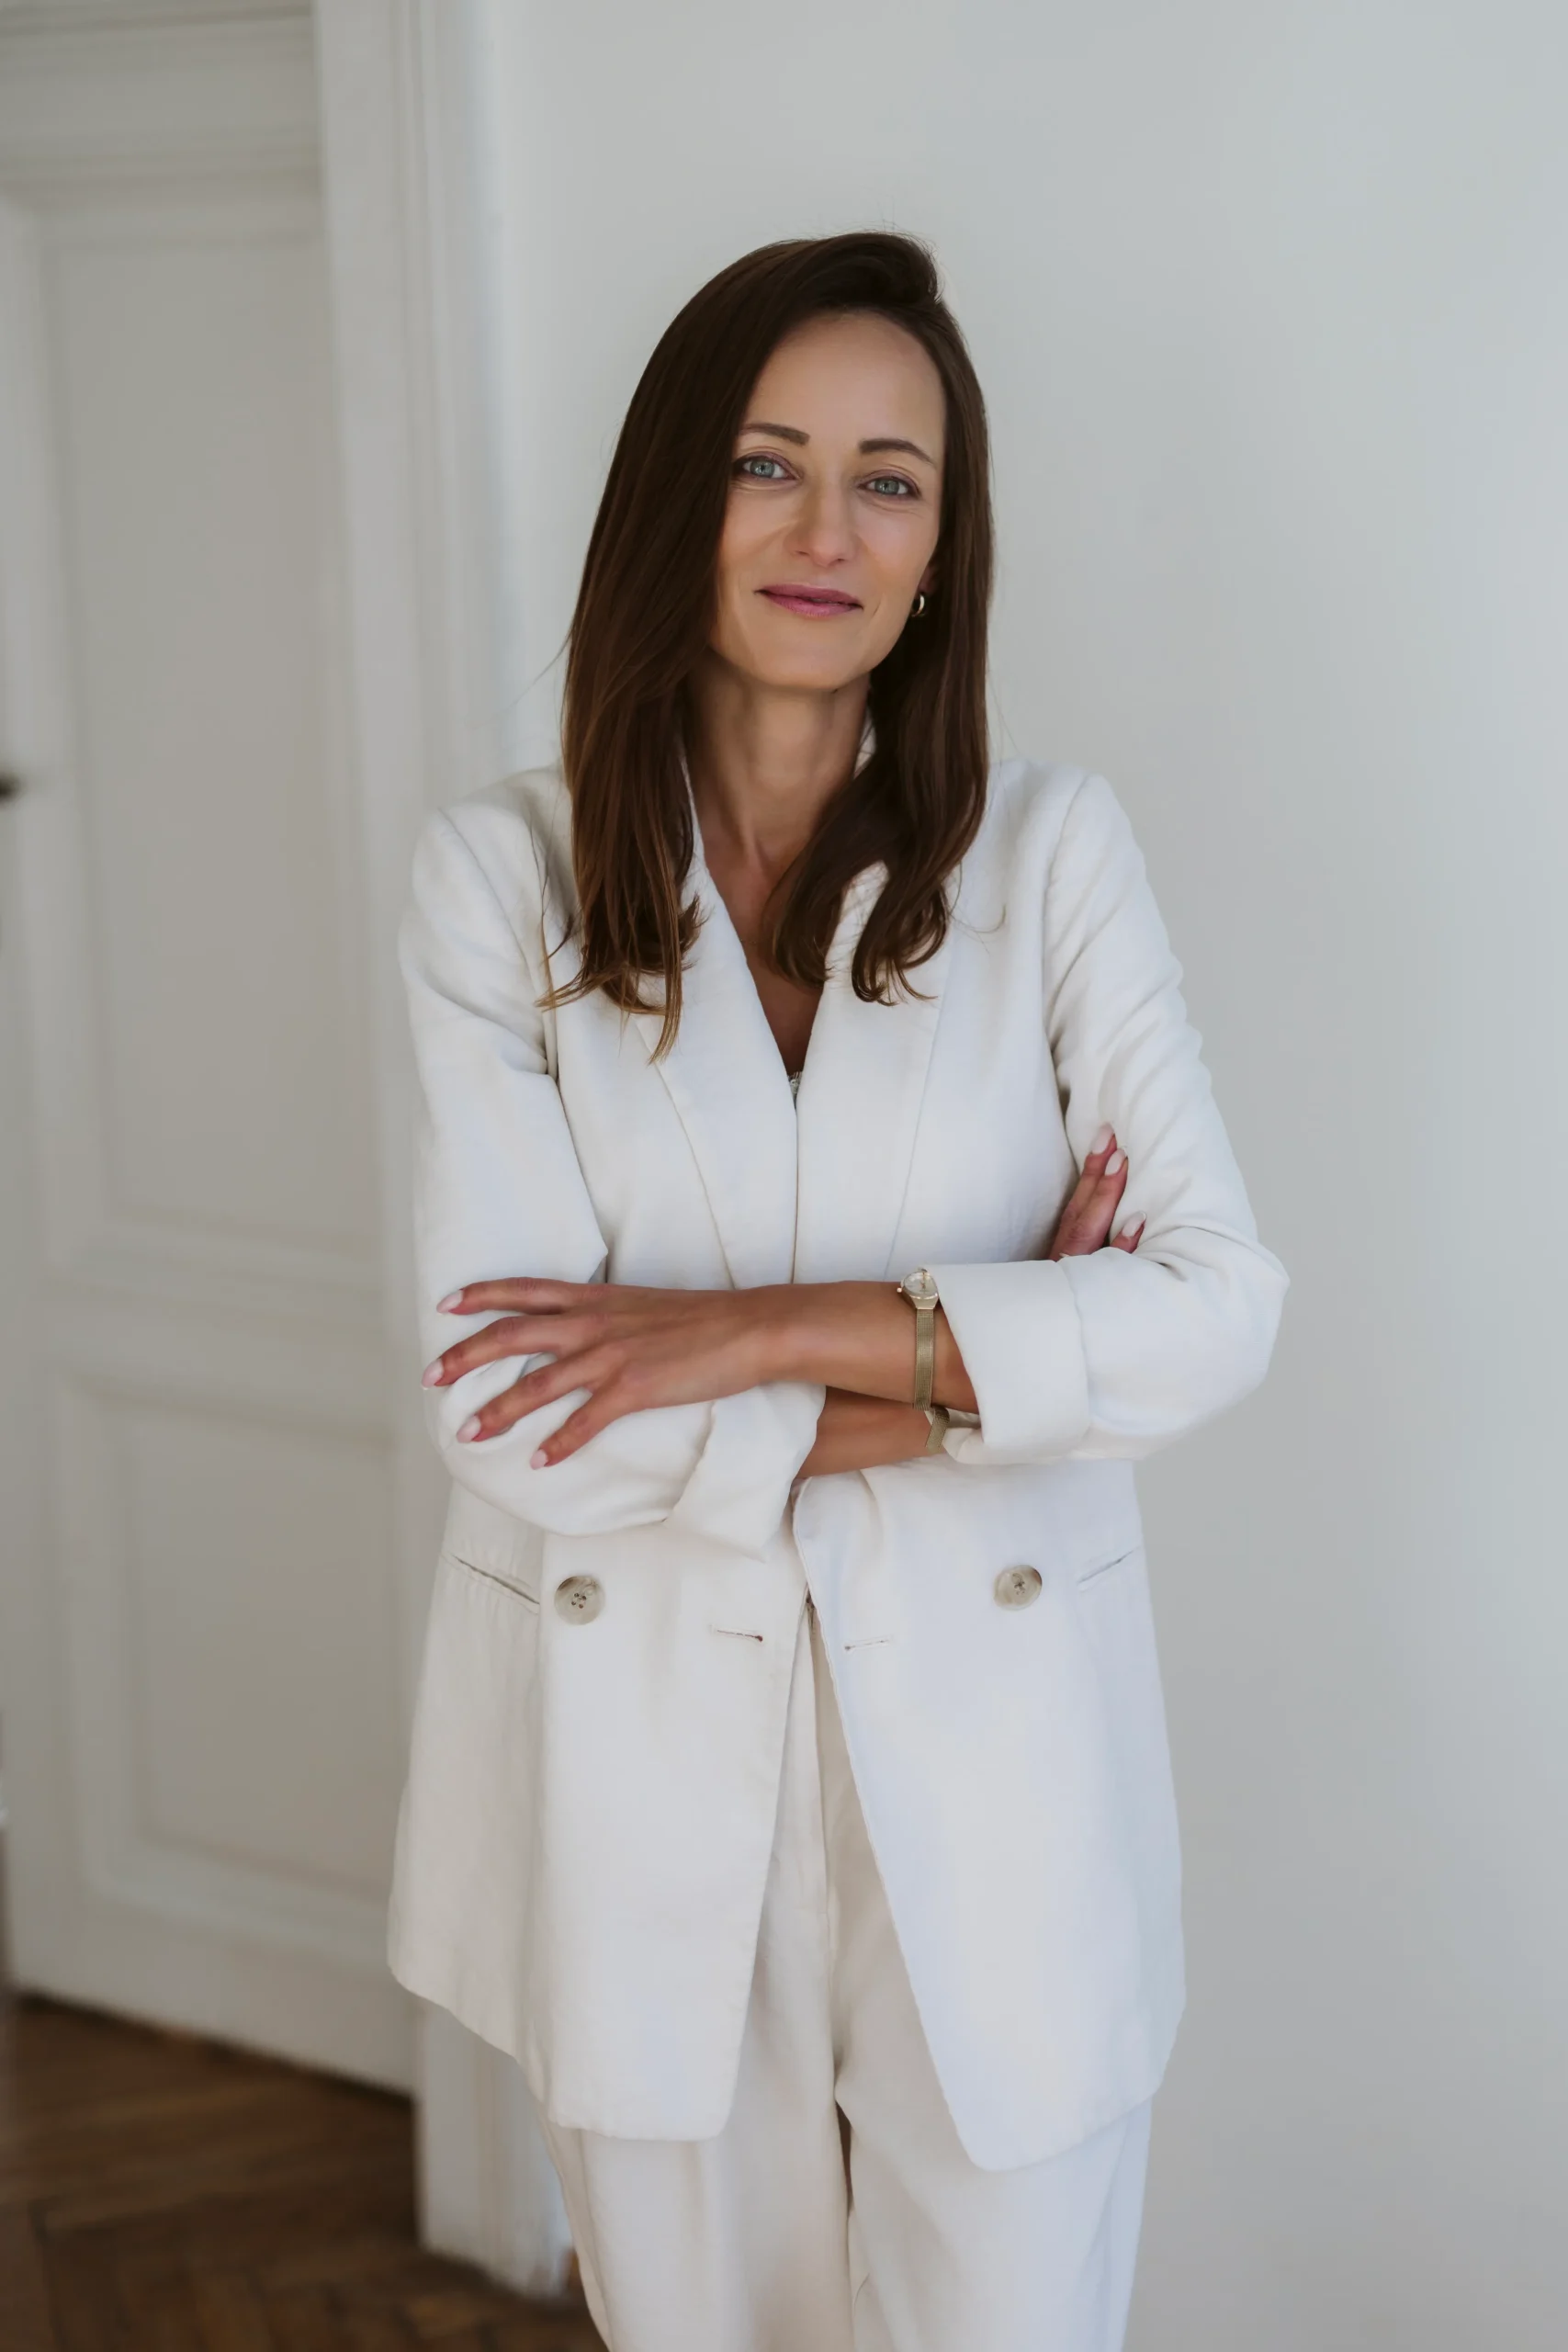
Klaudia Dzieciuch, ekspert kredytów hipotecznych w Krakowie
Od 18 lat zajmuję się kredytami hipotecznymi. Porównuję oferty banków, przygotowuję i składam wnioski, a z klientem jestem do końca, aż do wypłaty kredytu.
Można spotkać się w biurze przy Alei Pokoju 18 w Krakowie albo online.
Zdolność warto sprawdzić przed wyborem mieszkania
Najlepiej spotkać się, zanim zacznie się oglądać oferty. Wtedy od razu wiadomo, w jakim budżecie szukać. Konsultacja jest bezpłatna, w Krakowie albo online.