Refinansowanie kredytu hipotecznego w Krakowie
Sprawdzam obecną umowę, porównuję oferty banków i liczę, czy przeniesienie kredytu naprawdę się opłaca, razem ze wszystkimi kosztami zmiany. Jeśli się nie opłaca, mówię to wprost.
Na czym polega refinansowanie kredytu hipotecznego?
To przeniesienie kredytu do innego banku. Nowy bank spłaca stary kredyt i udziela nowego, na lepszych warunkach. Najczęściej opłaca się, gdy można dostać wyraźnie niższą marżę albo niższe oprocentowanie okresowo stałe. Zestawiam oszczędności z kosztami zmiany: jeśli oszczędności są większe, refinansowanie ma sens. Zachęcam klientów, żeby przynajmniej raz w roku zrobić aktualizację swojego kredytu.
Kiedy warto pomyśleć o refinansowaniu
Marża wyższa niż w obecnych ofertach
Marża wpływa na oprocentowanie przez wiele lat. Jeśli dziś banki proponują niższą, przeniesienie kredytu może obniżyć ratę i całkowity koszt.
Wysokość obecnego oprocentowania
Przy oprocentowaniu okresowo stałym warto porównać je z tym, co banki proponują dziś. Nawet kilkadziesiąt punktów bazowych różnicy ma znaczenie, gdy do spłaty zostało dużo.
Coroczna aktualizacja kredytu
Oferty banków się zmieniają, dlatego zachęcam, żeby raz w roku porównać swój kredyt z tym, co jest na rynku. Im szybciej się zareaguje, tym więcej zostaje w kieszeni w kolejnych latach.
Koszty do uwzględnienia przed przeniesieniem kredytu
| Koszt | Na co uważać |
|---|---|
| Rekompensata za wcześniejszą spłatę | Warto sprawdzić w obecnej umowie, ile kosztuje wcześniejsza spłata. |
| Prowizja w nowym banku | Wiele banków refinansuje bez prowizji, ale trzeba to porównać z marżą i dodatkowymi warunkami. |
| Wycena nieruchomości | Nowy bank zwykle zleca operat szacunkowy. Czasem wystarczy mu wycena wewnętrzna. |
| Hipoteka | Opłaty sądowe i notarialne za wpis hipoteki nowego banku i wykreślenie starej. |
| Produkty dodatkowe | Konto, karta albo ubezpieczenie, których bank wymaga za niższą marżę. Ich koszt też trzeba doliczyć. |
Od analizy umowy do spłaty starego kredytu
Analiza obecnej umowy
Sprawdzam marżę, wskaźnik, oprocentowanie i okres stałej stopy, rekompensatę za wcześniejszą spłatę i produkty powiązane.
Rachunek opłacalności
Zestawiam oszczędność na racie i na całym kredycie z kosztami zmiany. Jeśli refinansowanie się nie opłaca, mówię to wprost.
Wnioski do nowych banków
Składam wnioski do kilku banków naraz i porównuję decyzje. Umowę w nowym banku klient podpisuje sam, ale przygotowujemy się do niej razem, a jeśli jest taka potrzeba lub życzenie klienta, jestem z nim na podpisaniu umowy kredytowej.
Spłata starego kredytu i zmiana hipoteki
Nowy bank spłaca stary kredyt, a klient płaci już niższą ratę. Na koniec trzeba dostarczyć do banku potwierdzenie, że nowa hipoteka jest wpisana do księgi wieczystej. Także później można się do mnie zgłosić w każdej chwili z pytaniami albo problemami związanymi z kredytem. Podpowiadam też, jak nadpłacać kredyt, żeby wyszło to najkorzystniej.
Zabezpieczenie na wypadek choroby lub śmierci
Kredyt spłaca się wiele lat. Dlatego z każdym klientem rozmawiam o tym, co się stanie, gdy przyjdzie poważna choroba albo śmierć jednej z osób spłacających kredyt. Omówienie zabezpieczeń to część mojej pracy, żeby kredyt nie stał się ciężarem dla bliskich.
FAQ: refinansowanie kredytu hipotecznego
Kiedy refinansowanie kredytu się opłaca?↓
Gdy oszczędność na ratach w kolejnych latach wyraźnie przewyższa koszty zmiany banku. Najważniejsza jest różnica w marży albo w oprocentowaniu, także okresowo stałym, i to, ile lat spłaty zostało. Im dłużej, tym większy efekt.
Czy przy refinansowaniu bank ponownie liczy zdolność kredytową?↓
Tak. Nowy bank udziela nowego kredytu, więc sprawdza dochód, zobowiązania i historię w BIK tak samo jak przy pierwszym wniosku.
Czy przy refinansowaniu można pożyczyć więcej?↓
W części banków tak. Można dobrać kwotę na dowolny cel albo na remont, jeśli pozwala na to zdolność i wartość mieszkania.
Ile kosztuje pomoc eksperta kredytowego?↓
Klient nic nie płaci za moją pomoc. Wynagrodzenie dostaję od banku, w którym zostanie wzięty kredyt. Oferta jest taka sama jak przy samodzielnym wniosku w banku.
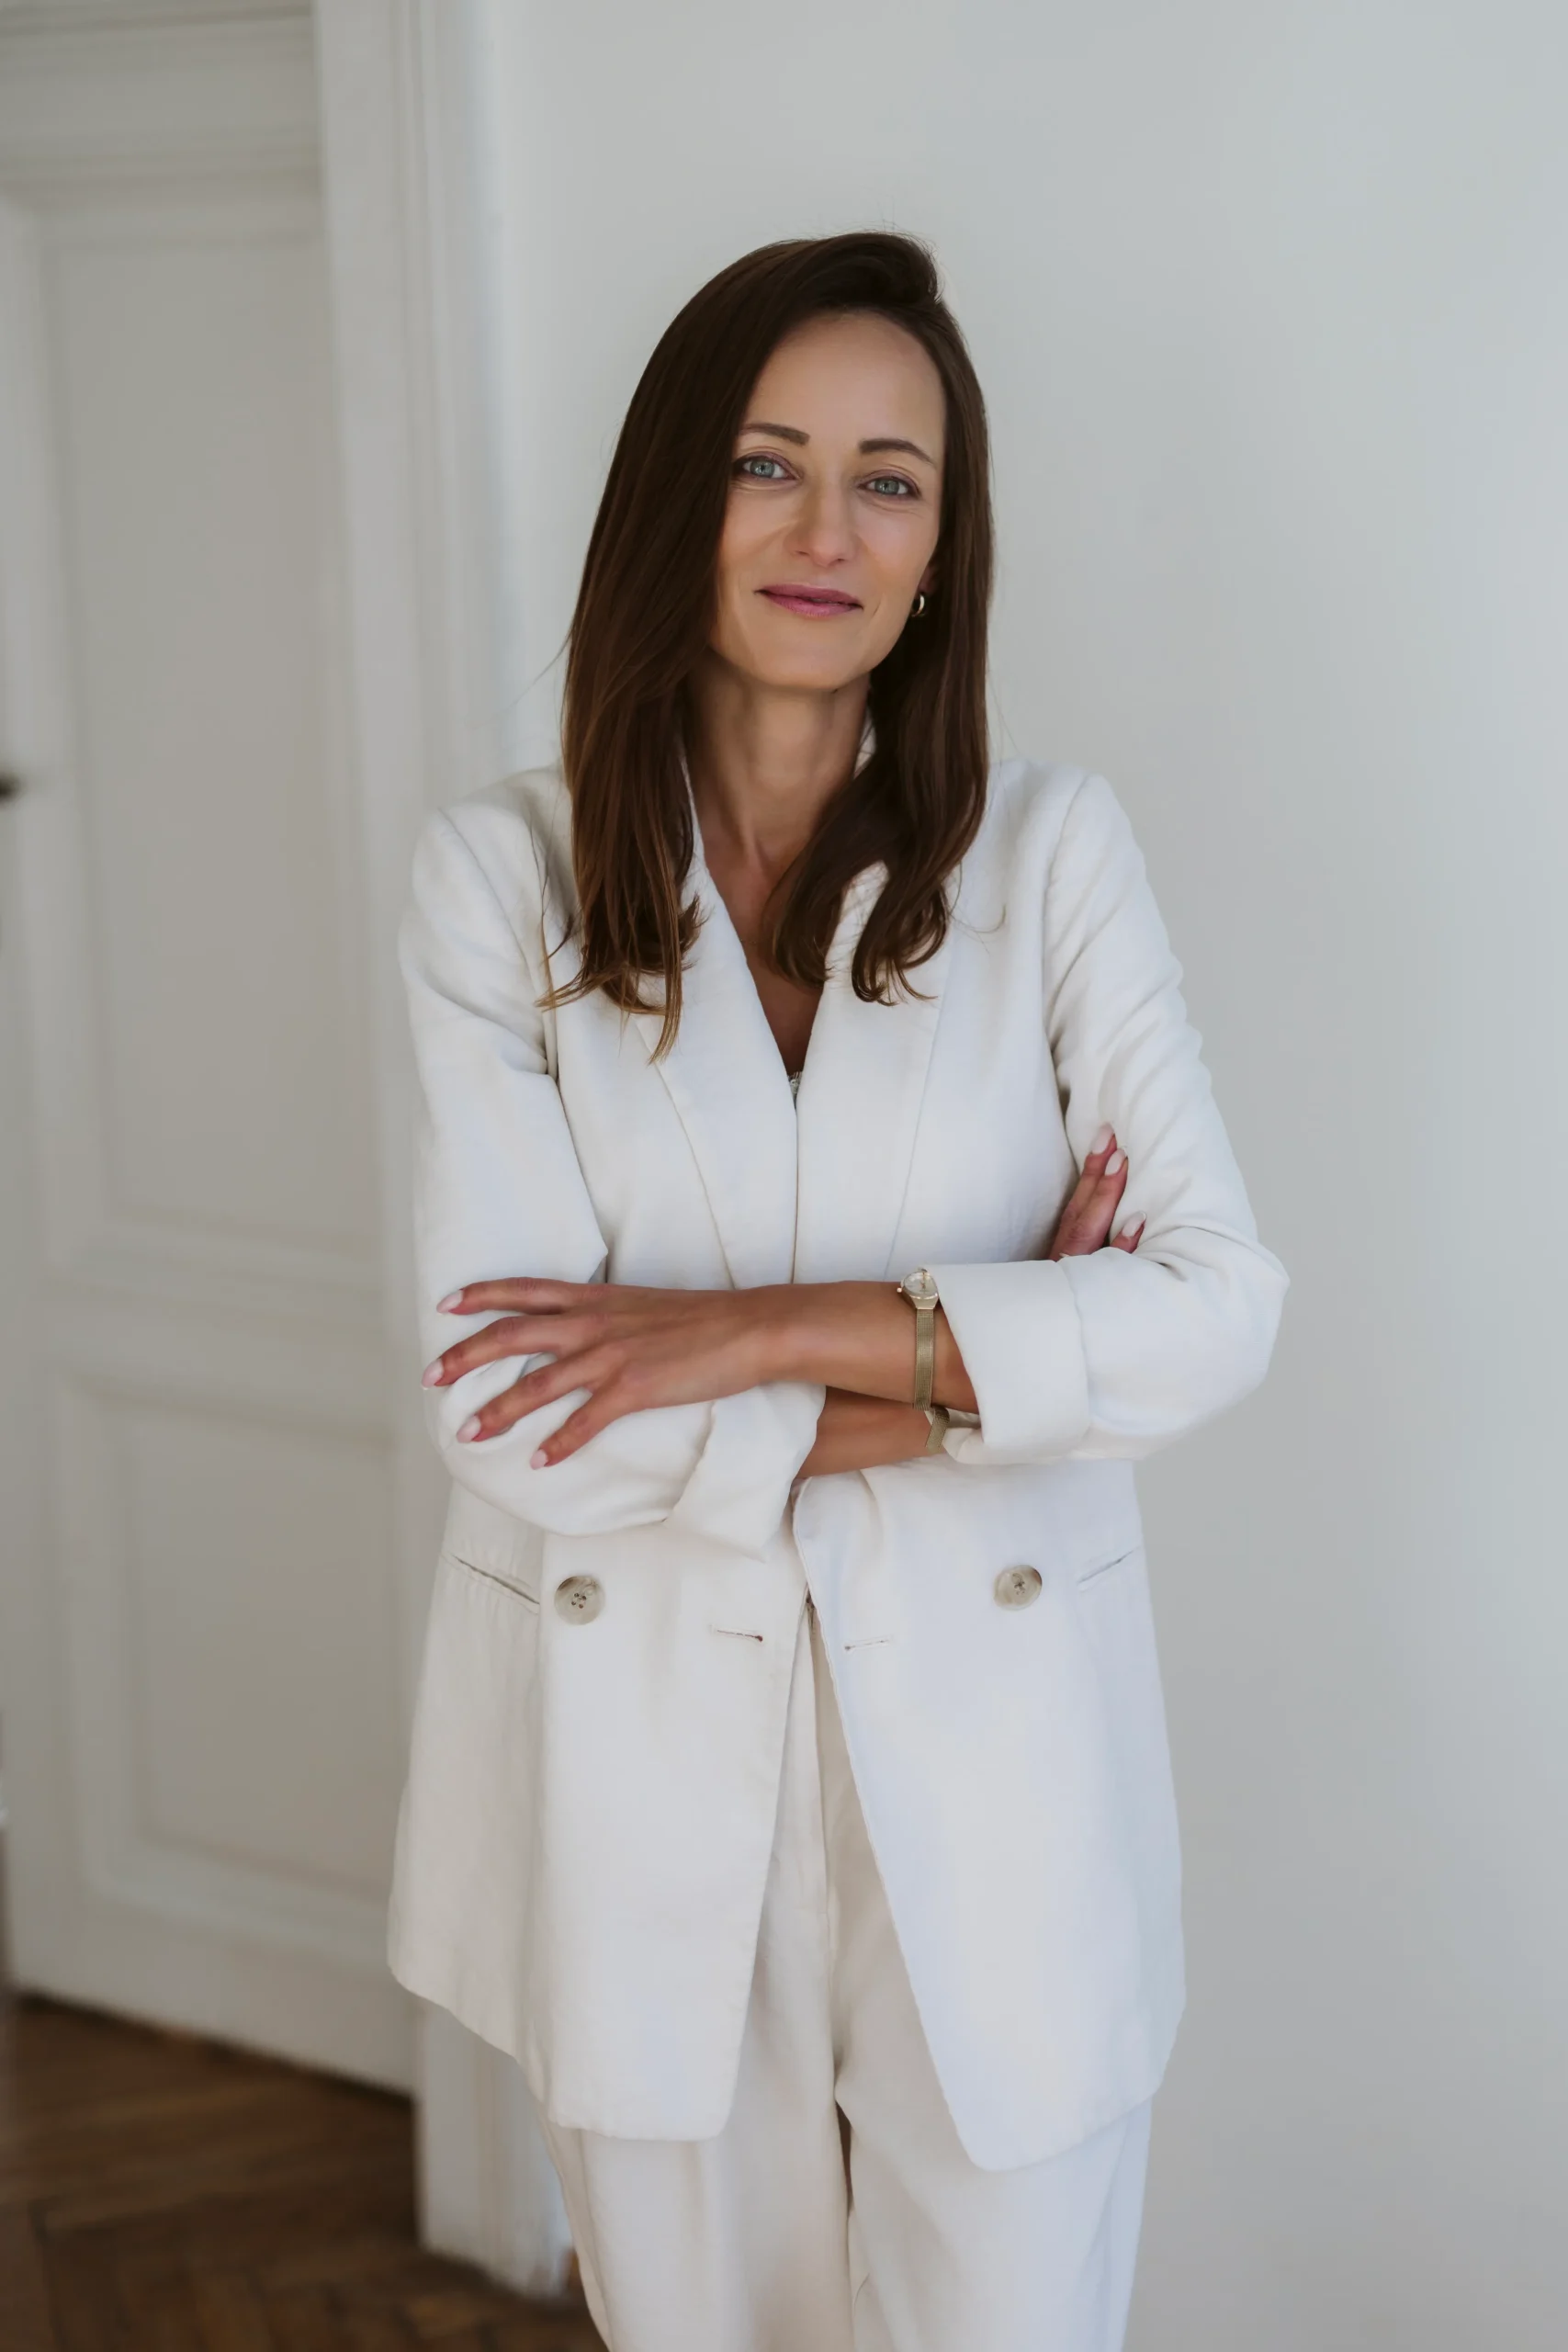
Klaudia Dzieciuch, ekspert kredytów hipotecznych w Krakowie
Od 18 lat zajmuję się kredytami hipotecznymi. Porównuję oferty banków, przygotowuję i składam wnioski, a z klientem jestem do końca, aż do wypłaty kredytu.
Można spotkać się w biurze przy Alei Pokoju 18 w Krakowie albo online.
Bezpłatna analiza umowy
Wystarczy przynieść umowę kredytową i ostatni harmonogram spłat. Spotykamy się w biurze przy Alei Pokoju 18 albo online, a ja liczę, ile realnie można zaoszczędzić.