Kredyt hipoteczny dla obcokrajowca w Krakowie
Pomagam cudzoziemcom, którzy mieszkają i pracują w Polsce, dostać kredyt na mieszkanie lub dom. Ze mną można rozmawiać po polsku albo po angielsku, a klient nic nie płaci za moją pomoc.
Czy obcokrajowiec może dostać kredyt hipoteczny w Polsce?
Tak. Obywateli Unii Europejskiej banki traktują podobnie jak Polaków. Osoby spoza UE zwykle potrzebują karty pobytu, dochodu z pracy w Polsce i odpowiednio długiego stażu pracy w kraju. Przy tym kredycie banki różnią się wymaganiami najbardziej, dlatego zawsze porównuję kilka z nich.
Jak banki podchodzą do cudzoziemców
Warunki zbliżone do Polaków
Liczy się głównie zdolność kredytowa i udokumentowany dochód. Znaczenie mają też zameldowanie lub rejestracja pobytu, numer PESEL i historia pracy w Polsce.
Największe różnice między bankami
Jedne banki przyjmują kartę pobytu czasowego, inne chcą pobytu stałego albo statusu rezydenta długoterminowego UE. Ważne jest też, jak długo karta będzie jeszcze ważna i ile lat ktoś pracuje w Polsce.
Na co bank patrzy przy kredycie dla obcokrajowca
| Obszar | Co zwykle sprawdza bank |
|---|---|
| Legalność pobytu | Rodzaj karty pobytu i jej ważność. Niektóre banki chcą, żeby karta była ważna jeszcze przez jakiś czas od złożenia wniosku. |
| Dochód | Najczęściej dochód z pracy w Polsce, wypłacany w złotych: z umowy o pracę, kontraktu albo firmy. Dochód z zagranicy przyjmuje tylko część banków. |
| Staż pracy w Polsce | Liczy się, jak długo i bez przerw ktoś pracuje w Polsce, a nie tylko staż u obecnego pracodawcy. |
| Historia kredytowa | Osoby, które niedawno przyjechały, często mają krótką historię w BIK. Pomaga nawet mały limit na karcie, spłacany na czas. |
| Wkład własny | Tak samo jak u Polaków: zwykle od 10% do 20% wartości nieruchomości. |
| Dokumenty w języku obcym | Dokumenty wydane za granicą czasem trzeba przetłumaczyć u tłumacza przysięgłego. |
Co przygotować
Na pierwsze spotkanie nie trzeba przynosić dokumentów. Wystarczą podstawowe informacje o dochodach i planowanym zakupie. Listę dokumentów przygotuję potem, pod konkretny bank. Zwykle są to:
- paszport lub dowód osobisty (obywatele UE) oraz numer PESEL,
- karta pobytu, jeśli ktoś jest spoza UE,
- umowa o pracę lub inna podstawa zatrudnienia oraz zaświadczenie o zarobkach,
- wyciągi z konta z wpływami wynagrodzenia,
- przy własnej firmie zeznania podatkowe i dokumenty firmy,
- dokumenty nieruchomości: umowa przedwstępna lub deweloperska, odpis z księgi wieczystej.
Mieszkanie a dom lub działka
Zakup samego mieszkania zwykle nie wymaga zezwolenia. Przy domu lub działce osoby spoza Europejskiego Obszaru Gospodarczego i Szwajcarii mogą potrzebować zezwolenia MSWiA, choć są od tego wyjątki. Dobrze jest to potwierdzić u notariusza przed podpisaniem umowy przedwstępnej.
Jeśli ktoś nie zna polskiego, przy akcie notarialnym potrzebny jest tłumacz przysięgły.
Od pierwszej rozmowy do wypłaty kredytu
Analiza sytuacji klienta
Sprawdzam rodzaj pobytu, skąd i w jakiej walucie jest dochód, staż pracy i historię kredytową. Od tego zależy, które banki w ogóle rozpatrzą wniosek.
Wybór banków i porównanie ofert
Porównuję nie tylko oprocentowanie, ale też marżę, RRSO, prowizję i koszt ubezpieczeń.
Wnioski do 2–3 banków naraz
Przy kredycie dla cudzoziemca to szczególnie ważne. Rośnie szansa na pozytywną decyzję, a na koniec są realne oferty do porównania.
Omówienie decyzji i umowy
Wniosek, decyzja, umowa kredytowa i akt notarialny są po polsku. Przed podpisaniem omawiam je z klientem po angielsku, punkt po punkcie. Przy samym podpisaniu umowy w banku, jeśli ktoś nie zna polskiego, potrzebny jest tłumacz.
Opieka do wypłaty i przegląd kredytu
Umowę klient podpisuje w banku, ale nie zostaje z tym sam: przygotowujemy się do niej razem, a jeśli jest taka potrzeba lub życzenie klienta, jestem z nim na podpisaniu umowy kredytowej. Jestem do końca, aż do wypłaty kredytu. Także po wypłacie można się do mnie zgłosić w każdej chwili z pytaniami albo problemami związanymi z kredytem. Podpowiadam też, jak nadpłacać kredyt, żeby wyszło to najkorzystniej. Później zachęcam, żeby raz w roku zrobić aktualizację kredytu, a gdy pojawi się lepsza oferta, liczę, czy refinansowanie się opłaca.
Zabezpieczenie na wypadek choroby lub śmierci
Kredyt spłaca się wiele lat. Dlatego z każdym klientem rozmawiam o tym, co się stanie, gdy przyjdzie poważna choroba albo śmierć jednej z osób spłacających kredyt. Omówienie zabezpieczeń to część mojej pracy, żeby kredyt nie stał się ciężarem dla bliskich.
FAQ: kredyt hipoteczny dla obcokrajowca
Czy obcokrajowiec może dostać kredyt hipoteczny w Polsce?↓
Tak. Obywateli UE banki traktują podobnie jak Polaków. Osoby spoza UE zwykle potrzebują karty pobytu, dochodu z pracy w Polsce i odpowiedniego stażu pracy w kraju. Wymagania zależą od banku.
Czy wystarczy karta pobytu czasowego?↓
W części banków tak, często pod warunkiem, że karta będzie ważna jeszcze przez jakiś czas. Inne banki chcą pobytu stałego albo statusu rezydenta długoterminowego UE. Dlatego wybór banków zaczynam od sprawdzenia dokumentu pobytowego.
Czy można dostać kredyt, jeśli dochód jest w euro lub dolarach?↓
Tak, ale jest trudniej. Większość banków chce dochodu w złotych, bo kredyt też jest w złotych. Dochód w obcej walucie przyjmuje tylko część banków i zwykle liczy zdolność ostrożniej.
Ile wynosi wkład własny dla cudzoziemca?↓
Tak samo jak u Polaków: zwykle od 10% do 20% wartości nieruchomości.
Czy zakup mieszkania wymaga zezwolenia?↓
Zakup samego mieszkania zwykle nie wymaga zezwolenia. Przy domu lub działce osoby spoza EOG i Szwajcarii mogą potrzebować zezwolenia MSWiA, z kilkoma wyjątkami. Dobrze jest to potwierdzić u notariusza przed podpisaniem umowy przedwstępnej.
Czy można rozmawiać po angielsku?↓
Tak. Ze mną można rozmawiać po angielsku przez cały czas: na spotkaniach, mailowo i przy omawianiu ofert. Wniosek, decyzja, umowa kredytowa i akt notarialny są jednak po polsku. Jeśli ktoś nie zna polskiego, przy podpisaniu umowy i u notariusza potrzebny jest tłumacz.
Ile kosztuje pomoc eksperta kredytowego?↓
Klient nic nie płaci za moją pomoc. Wynagrodzenie dostaję od banku, w którym zostanie wzięty kredyt. Oferta jest taka sama jak przy samodzielnym wniosku w banku.
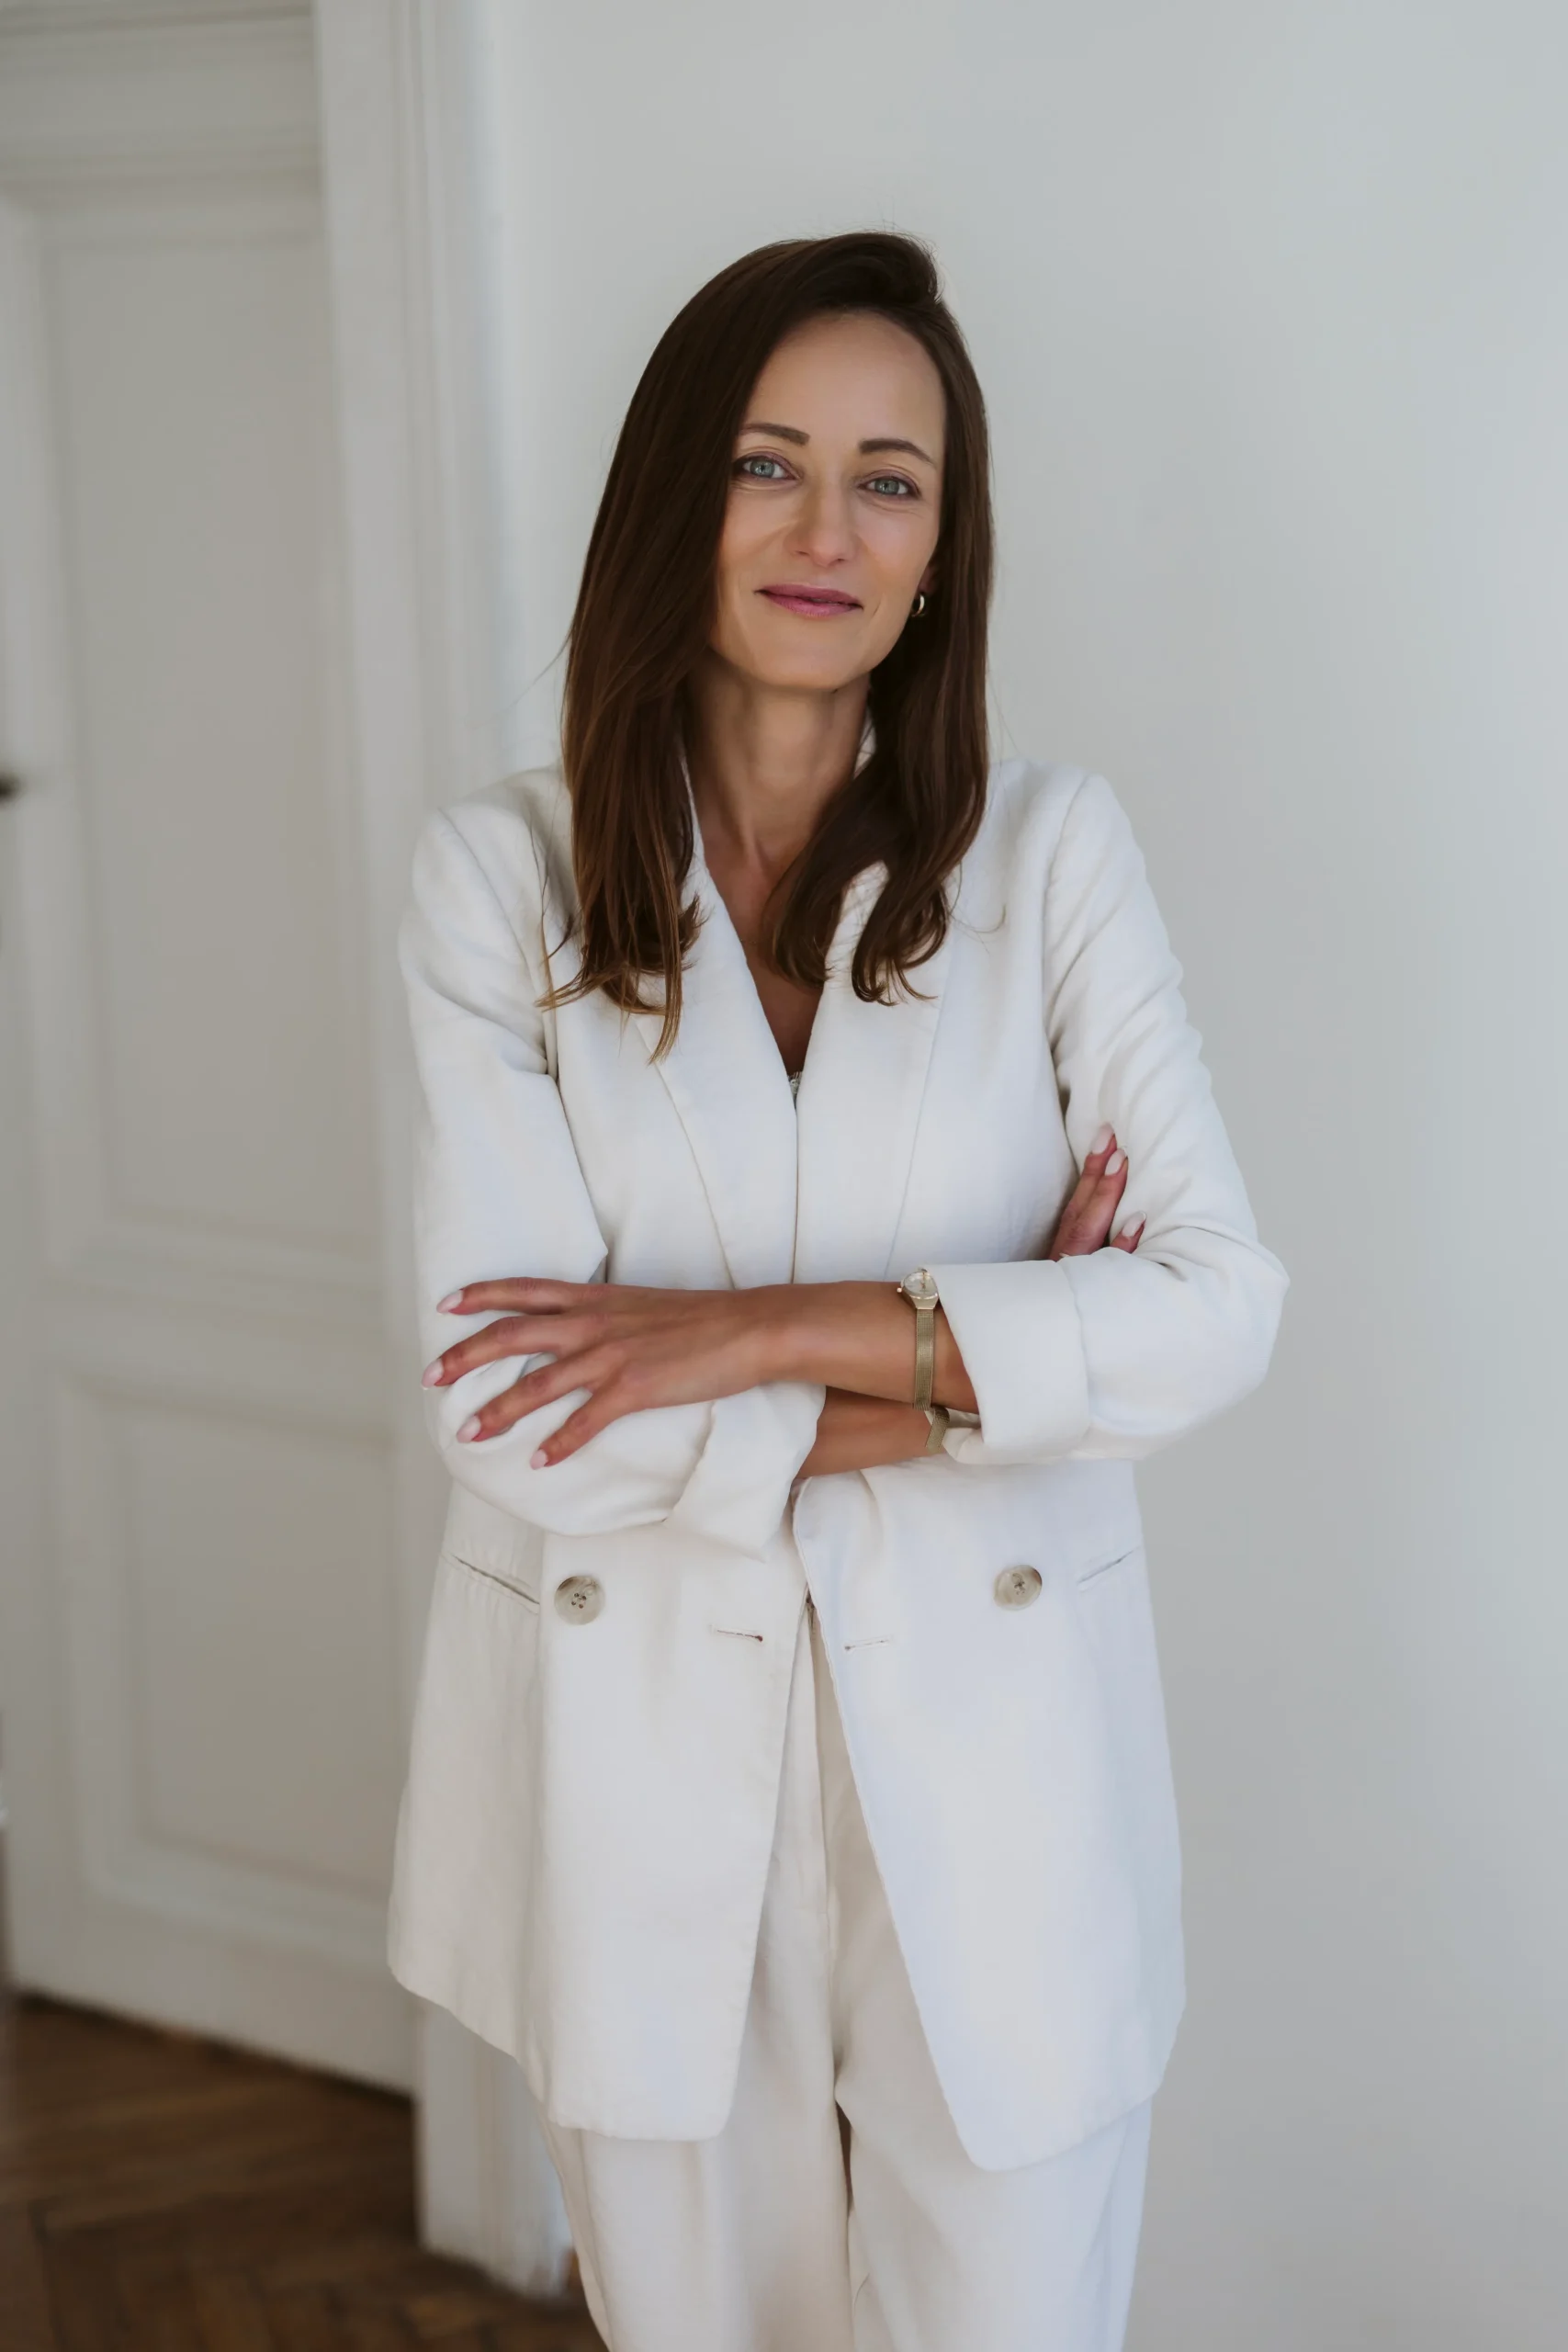
Klaudia Dzieciuch, ekspert kredytów hipotecznych w Krakowie
Od 18 lat zajmuję się kredytami hipotecznymi. Porównuję oferty banków, przygotowuję i składam wnioski, a z klientem jestem do końca, aż do wypłaty kredytu.
Można spotkać się w biurze przy Alei Pokoju 18 w Krakowie albo online. Rozmawiam po polsku i po angielsku.
Bezpłatna konsultacja w Krakowie lub online
Biuro Notus przy Alei Pokoju 18 w Krakowie albo spotkanie online. Od 18 lat pomagam klientom w sprawach kredytowych, także wtedy, gdy sytuacja wydaje się skomplikowana.