Kredyt hipoteczny dla przedsiębiorcy w Krakowie
Pomagam przedsiębiorcom i osobom na B2B wybrać banki, które najkorzystniej policzą dochód przy danej formie opodatkowania. Przygotowuję dokumenty tak, żeby wniosek przeszedł bez zbędnych pytań, i jestem z klientem do końca, aż do wypłaty kredytu.
Czy przedsiębiorca może dostać kredyt hipoteczny?
Tak, i na takich samych warunkach cenowych jak osoba na etacie. Bank inaczej liczy jednak dochód z firmy: na podstawie dokumentów podatkowych i formy opodatkowania. Liczy się, jak długo działa firma, czy przychody są stabilne i czy nie ma zaległości w ZUS i urzędzie skarbowym. Różnice między bankami w liczeniu zdolności przedsiębiorców bywają bardzo duże.
Jak banki liczą dochód przedsiębiorcy
| Forma | Jak bank zwykle podchodzi do dochodu |
|---|---|
| Skala podatkowa i podatek liniowy | Bank bierze dochód z zeznania rocznego i bieżącej KPiR. Duże koszty zmniejszają podatek, ale obniżają też zdolność kredytową. |
| Ryczałt od przychodów ewidencjonowanych | Bank patrzy na przychód, a dochód szacuje własnymi wskaźnikami dla branży. Ten sam przychód w różnych bankach może dać zupełnie inną zdolność. |
| Kontrakt B2B | Niektóre banki skracają wymagany staż firmy, jeśli wcześniej ktoś pracował na etacie w tej samej branży albo dla tego samego zleceniodawcy. |
Jakie dokumenty są potrzebne
Dokładną listę przygotowuję pod wybrane banki. Zwykle są to:
- wpis do CEIDG lub KRS,
- zeznania podatkowe za ostatni rok lub dwa lata z UPO,
- KPiR lub ewidencja przychodów za bieżący rok,
- zaświadczenia o niezaleganiu w ZUS i urzędzie skarbowym,
- wyciągi z rachunku firmowego.
Jak długo musi działać firma
Najczęściej banki chcą co najmniej 12 miesięcy działalności, część 24 miesięcy, a niektóre w określonych sytuacjach mniej. Jeśli firma jest świeża, warto zaplanować wniosek z wyprzedzeniem.
Liczy się też ciągłość: zawieszenie działalności albo zmiana formy opodatkowania mogą wpłynąć na ocenę banku.
Od analizy dokumentów firmowych do wypłaty kredytu
Analiza dochodu i formy opodatkowania
Sprawdzam, jak dochód klienta policzą poszczególne banki. Przy firmach różnice w zdolności między bankami są największe.
Planowanie w czasie
Jeśli za kilka miesięcy minie wymagany staż albo będzie korzystniejsze zeznanie roczne, czasem lepiej poczekać z wnioskiem. Mówię o tym otwarcie.
Wnioski do 2–3 banków
Dobieram banki do branży i formy opodatkowania, a dokumenty przygotowuję pod ich wymagania.
Decyzje i umowa
Porównuję decyzje i omawiam z klientem umowę przed podpisaniem. Umowę klient podpisuje w banku, ale przygotowujemy się do niej razem, a jeśli jest taka potrzeba lub życzenie klienta, jestem z nim na podpisaniu umowy kredytowej.
Wypłata i opieka po kredycie
Jestem z klientem do wypłaty kredytu. Także później można się do mnie zgłosić w każdej chwili z pytaniami albo problemami związanymi z kredytem. Podpowiadam też, jak nadpłacać kredyt, żeby wyszło to najkorzystniej.
Zabezpieczenie na wypadek choroby lub śmierci
Kredyt spłaca się wiele lat. Dlatego z każdym klientem rozmawiam o tym, co się stanie, gdy przyjdzie poważna choroba albo śmierć jednej z osób spłacających kredyt. Omówienie zabezpieczeń to część mojej pracy, żeby kredyt nie stał się ciężarem dla bliskich.
FAQ: kredyt hipoteczny dla przedsiębiorcy
Czy przedsiębiorca dostaje gorsze warunki kredytu?↓
Zwykle nie. Marża i prowizja są takie same jak dla osób na etacie. Różnica dotyczy tego, jak bank liczy dochód i jakich dokumentów chce.
Czy przy ryczałcie można dostać kredyt hipoteczny?↓
Tak. Banki szacują wtedy dochód z przychodu, używając wskaźników dla branży. Każdy bank ma inne wskaźniki, więc wybór banku ma tu duże znaczenie.
Czy kredyt można dostać po kilku miesiącach działalności?↓
W niektórych bankach tak, zwłaszcza przy B2B w tej samej branży co wcześniejszy etat. Większość banków chce jednak co najmniej roku działalności.
Czy duże koszty w firmie obniżają zdolność?↓
Przy skali podatkowej i podatku liniowym tak, bo bank liczy dochód po kosztach. Dlatego plan zakupu mieszkania warto uwzględnić w decyzjach podatkowych z wyprzedzeniem.
Ile kosztuje pomoc eksperta kredytowego?↓
Klient nic nie płaci za moją pomoc. Wynagrodzenie dostaję od banku, w którym zostanie wzięty kredyt. Oferta jest taka sama jak przy samodzielnym wniosku w banku.
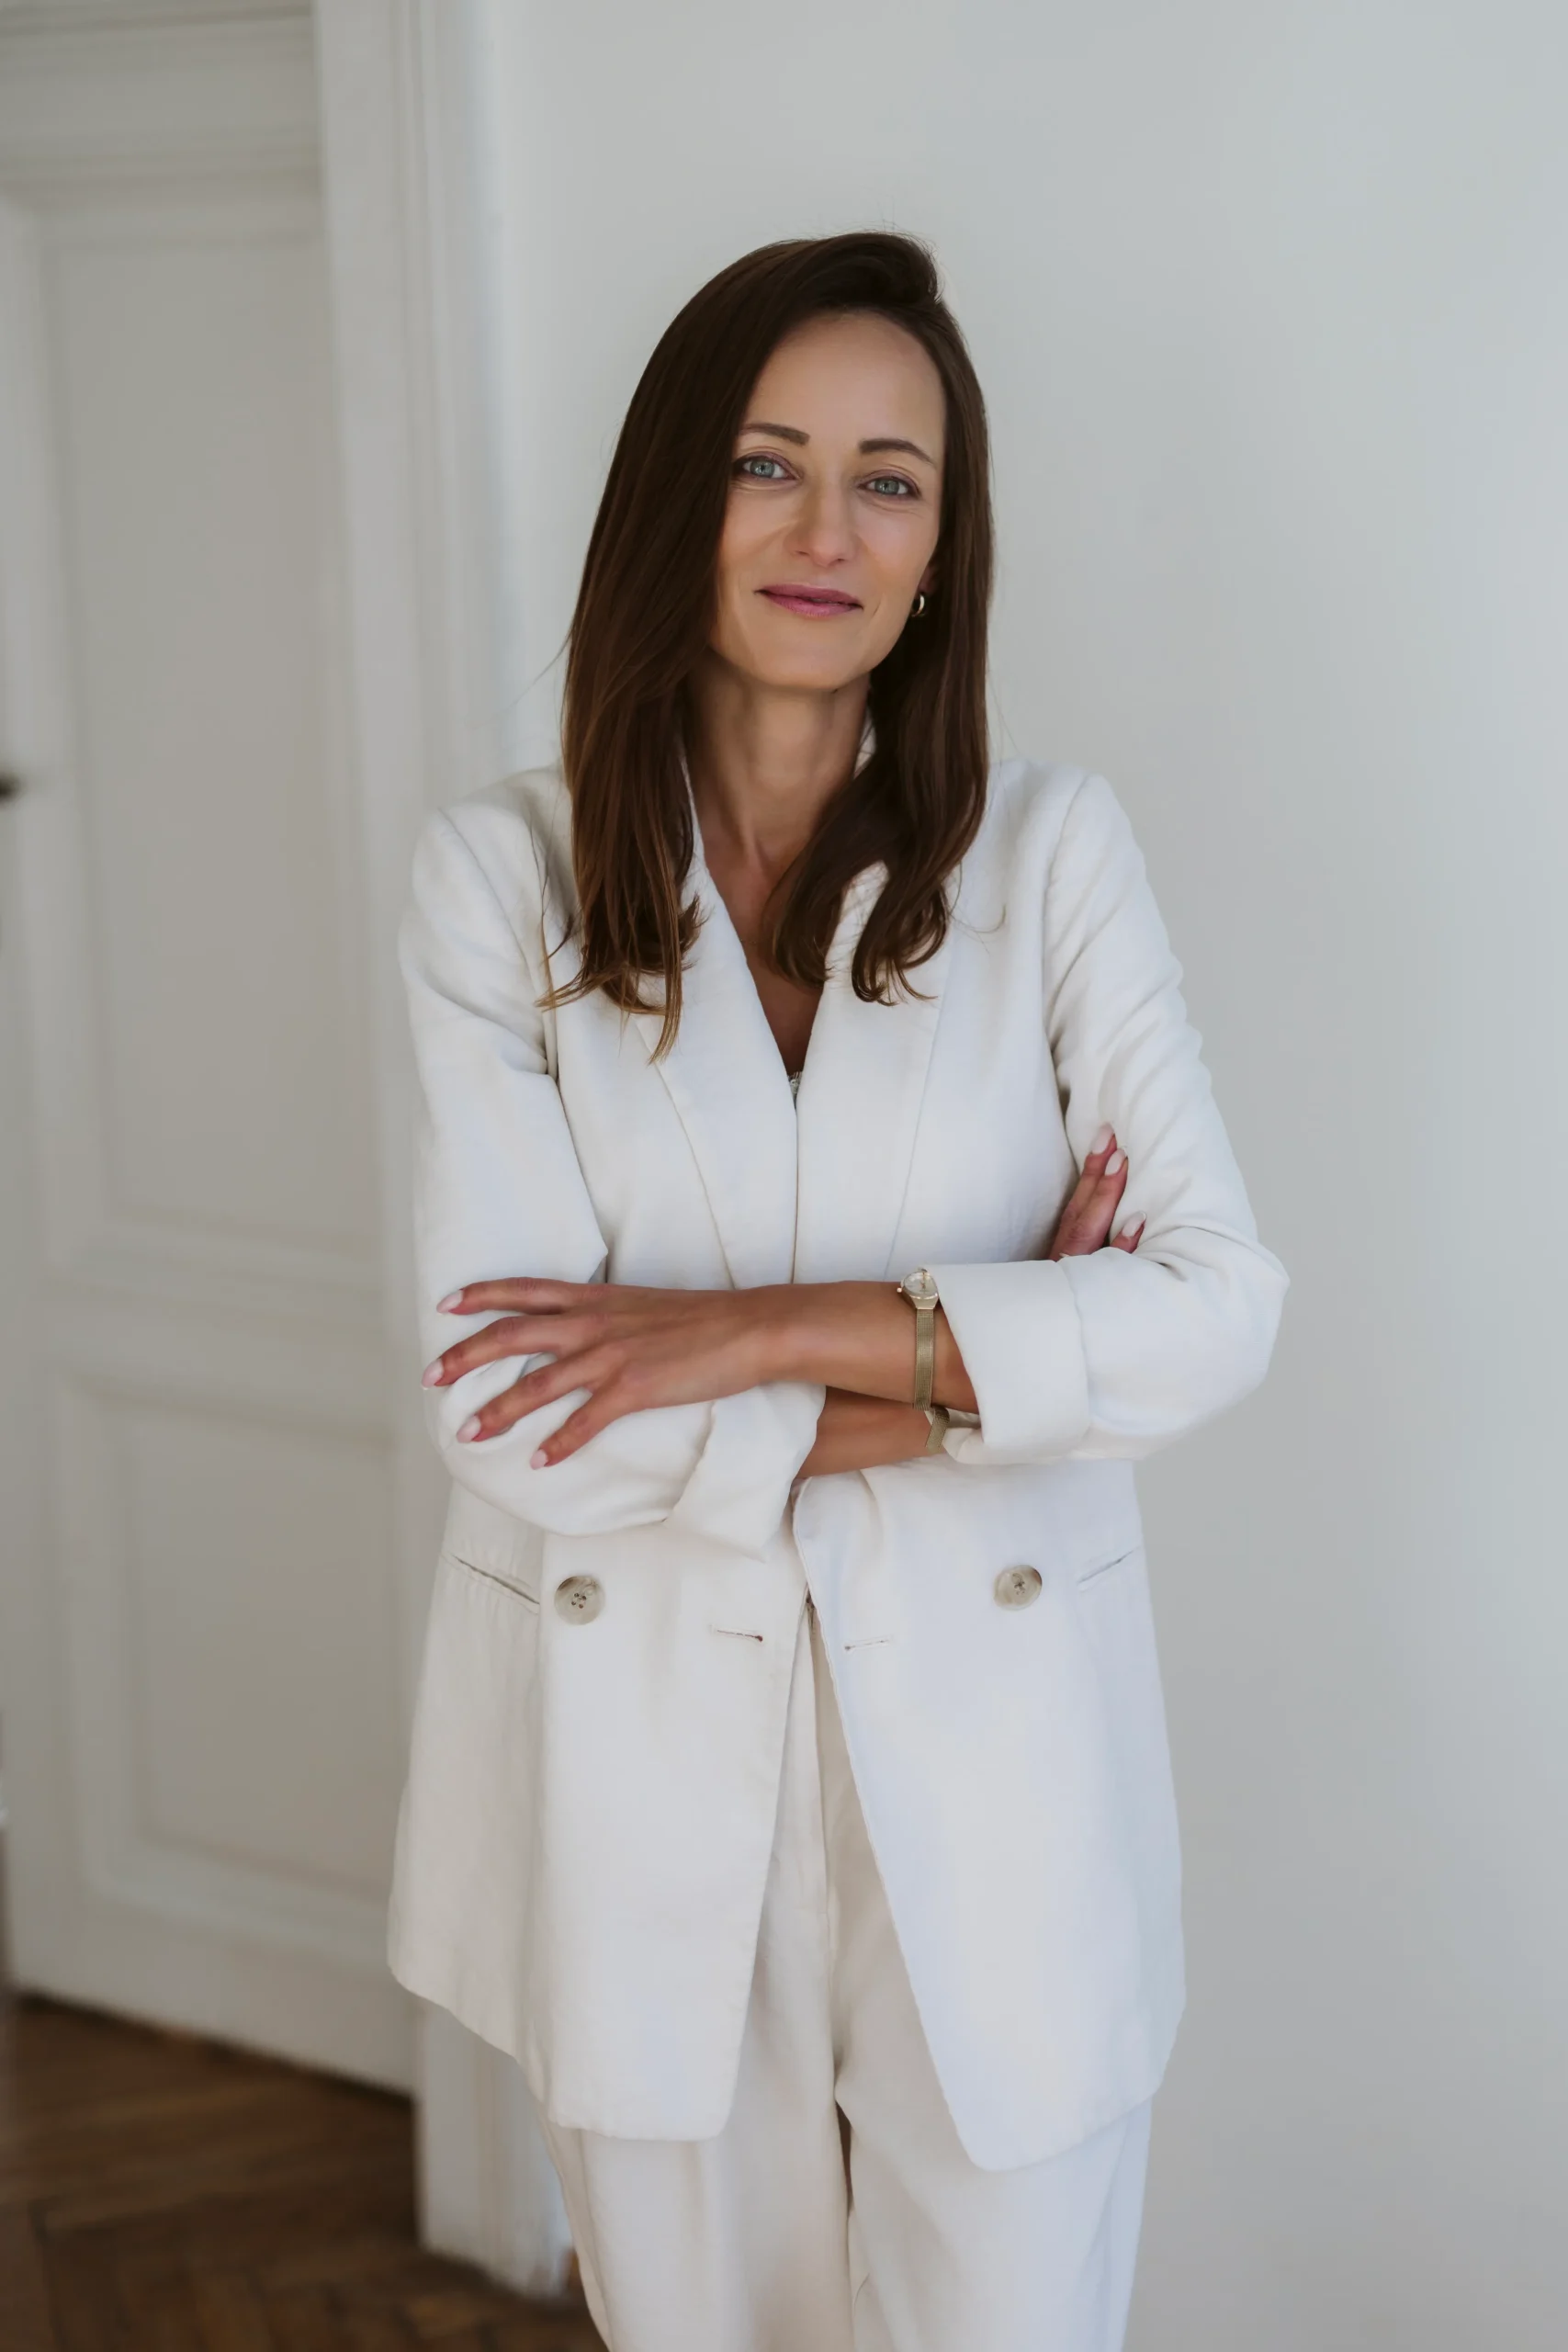
Klaudia Dzieciuch, ekspert kredytów hipotecznych w Krakowie
Od 18 lat zajmuję się kredytami hipotecznymi. Porównuję oferty banków, przygotowuję i składam wnioski, a z klientem jestem do końca, aż do wypłaty kredytu.
Można spotkać się w biurze przy Alei Pokoju 18 w Krakowie albo online.
Bezpłatna konsultacja w Krakowie lub online
Wystarczy informacja o formie opodatkowania i przychodach z ostatnich miesięcy. Na tej podstawie mówię, na jaką kwotę i w których bankach można liczyć.